

di Erasmo Venosi
Fisico, già vice presidente della Commissione AIA del Ministero dell’Ambiente, componente del gruppo scientifico Energia e Clima del Parlamento Europeo e consulente di ClientEarth per la Centrale Federico II di Brindisi
Il dibattito sull’energia nucleare è tornato al centro della politica energetica europea. La ragione non è soltanto il limite imposto dal carbon budget: sicurezza degli approvvigionamenti, volatilità dei prezzi dell’elettricità, dipendenza dal gas e necessità di garantire energia programmabile stanno riportando il nucleare tra le opzioni considerate per il lungo periodo. Ma si tratta di una scelta costosissima e, per molti aspetti, irrazionale.
Il dibattito è infatti segnato dall’idea che il nucleare garantisca automaticamente elettricità a basso costo e che gli SMR rappresentino già oggi una tecnologia commercialmente matura e competitiva.
I dati disponibili nel 2026 mostrano una situazione piuttosto diversa. Il nucleare esistente può contribuire alla stabilità del sistema elettrico grazie ai suoi bassi costi variabili, mentre i nuovi impianti — grandi reattori o SMR — devono ancora dimostrare di poter raggiungere costi di investimento e tempi di costruzione compatibili con le alternative.

Il primo errore: prezzo dell’elettricità e costo di produzione non sono la stessa cosa
Il prezzo all’ingrosso dell’elettricità e il costo di produzione di una centrale sono due grandezze differenti.
Nel mercato elettrico europeo il prezzo viene determinato, in linea generale, dall’incontro tra domanda e offerta. Questo porta gli impianti con costi marginali più bassi a essere chiamati prima di quelli più costosi.
Il nucleare ha costi variabili relativamente contenuti una volta costruito l’impianto. Per questo, quando una quota significativa della flotta è disponibile, può contribuire a ridurre il ricorso agli impianti marginali alimentati a gas.
Questo non significa, però, che il prezzo di mercato dell’elettricità coincida con il costo del nucleare. Una centrale nucleare può produrre con costi variabili bassi ed essere stata costruita, allo stesso tempo, con investimenti iniziali molto elevati.
È una distinzione che spesso si perde nel dibattito pubblico.
L’European Electricity Review 2026 di Ember fotografa la produzione elettrica europea del 2025. Il dato più significativo è che eolico e solare hanno raggiunto complessivamente il 30,1% della produzione elettrica dell’UE, superando per la prima volta tutte le fonti fossili, ferme al 29%. Il nucleare ha invece rappresentato circa il 23% dell’elettricità europea.
È importante sottolineare la data: si tratta di dati consuntivi del 2025 pubblicati nel 2026, non di una fotografia dell’intero 2026.
La Francia rimane il principale esempio europeo di sistema elettrico fortemente nucleare: nel 2025 l’atomo ha prodotto circa il 69% dell’elettricità francese. Il confronto tra Francia, Germania e Italia dimostra tuttavia quanto siano importanti anche gas, interconnessioni, rinnovabili, domanda, accumuli e struttura del mercato. Non è corretto attribuire a una singola tecnologia l’intero differenziale dei prezzi elettrici tra Paesi.
La vera questione economica: quanto costa il nuovo nucleare?
Qui emerge uno degli aspetti centrali del dibattito. Il rapporto NEA/EPRI pubblicato nel 2026 conferma che il costo dell’elettricità prodotta da un nuovo impianto nucleare dipende fortemente da tecnologia, finanziamento, tempi di costruzione e livello di maturità industriale.

Per i nuovi progetti, il rapporto indica questi intervalli di LCOE:
Questi intervalli vanno interpretati. L’LCOE non coincide con il prezzo finale pagato dal consumatore e non misura da solo il valore che una tecnologia fornisce al sistema elettrico.
Solare ed eolico, per esempio, hanno costi di produzione molto bassi in determinate condizioni, ma una produzione variabile. Per confrontare sistemi elettrici completi occorre quindi considerare anche reti, accumuli, flessibilità, capacità di backup e gestione della domanda.
Allo stesso modo, il nucleare offre produzione programmabile ma richiede grandi investimenti iniziali.
Il confronto corretto, dunque, non è semplicemente «quale tecnologia ha il LCOE più basso?», ma «quale combinazione di tecnologie consente di fornire elettricità affidabile, decarbonizzata e competitiva nell’arco dell’intero sistema?».
Il problema dei prezzi negativi
La rapida crescita del fotovoltaico sta modificando profondamente il funzionamento dei mercati elettrici. Quando la produzione solare è elevata e la domanda relativamente bassa, il prezzo all’ingrosso può diventare negativo.
Il fenomeno si è manifestato in modo particolarmente evidente in Germania il primo maggio 2026, quando il prezzo sul mercato spot ha raggiunto circa -499 euro/MWh. Le analisi disponibili collegano l’episodio alla combinazione di elevata produzione fotovoltaica, giornata festiva e domanda ridotta.
Questo non significa che i consumatori tedeschi abbiano automaticamente ricevuto elettricità gratuita. Il prezzo all’ingrosso e la tariffa finale sono grandezze differenti.
Il problema è però reale dal punto di vista del sistema: quando l’elettricità è abbondante nelle ore centrali della giornata e scarsa in quelle serali, aumenta il valore di accumuli elettrochimici, pompaggio idroelettrico, interconnessioni, gestione della domanda, produzione flessibile, sistemi di accumulo termico e capacità programmabile.
È in questo contesto che il nucleare può avere un ruolo. Ma anche qui emerge una questione importante: quanto può essere flessibile, economicamente e tecnicamente, un impianto nucleare in un sistema dominato dalle rinnovabili?
La promessa della modularità
Gli Small Modular Reactors cercano di affrontare alcuni problemi del nucleare tradizionale attraverso una diversa organizzazione industriale. L’idea fondamentale è produrre moduli standardizzati in fabbrica, riducendo il lavoro direttamente in cantiere e rendendo possibile la realizzazione di più unità secondo uno stesso progetto.
L’ipotesi economica è quella delle cosiddette economie di serie:
primo impianto → esperienza → standardizzazione → produzione seriale → riduzione dei costi.
Ma questa è ancora, in larga misura, una prospettiva industriale da dimostrare su larga scala.
Il dato più significativo del rapporto NEA/EPRI è proprio questo: gli SMR dei primi progetti presentano una forbice di LCOE compresa tra 94 e 191 dollari/MWh, mentre per gli impianti NOAK, cioè successivi ai primi esemplari e inseriti in una produzione ormai standardizzata, la forbice scende a 64–121 dollari/MWh.
Il messaggio è duplice: gli SMR potrebbero diventare competitivi attraverso la produzione seriale, ma i primi impianti non possono essere automaticamente considerati economici.
La strategia europea
La Commissione Europea ha adottato nel marzo 2026 una strategia specifica per accelerare lo sviluppo degli SMR. L’obiettivo è favorire i primi progetti europei nei primi anni Trenta.
La strategia punta soprattutto sulla standardizzazione, sulla cooperazione industriale, sulla formazione di una filiera europea e sulla riduzione della frammentazione normativa.
Secondo le valutazioni preliminari riportate dalla Commissione, la capacità complessiva degli SMR nell’UE potrebbe arrivare a 17–53 GW entro il 2050. Si tratta però di una stima prospettica, non di capacità già programmata o finanziata.
Il futuro che sceglie l’Italia
Il PNIEC 2024 ha analizzato scenari nei quali il nucleare torna a contribuire al sistema energetico nazionale entro il 2050.
Secondo la documentazione parlamentare che riassume gli scenari del PNIEC, con lo sviluppo dell’intero potenziale considerato dalla Piattaforma nazionale per un nucleare «sostenibile» — definizione che resta controversa — la produzione nucleare potrebbe arrivare a coprire circa il 22% della domanda elettrica italiana, corrispondente a circa 16 GW di capacità nucleare al 2050.

Lo scenario più prudente considerato dal PNIEC si ferma invece a circa 8 GW.
È fondamentale precisare che 16 GW non rappresentano un programma già finanziato o in costruzione: si tratta di uno scenario potenziale di lungo periodo.
Nel frattempo il quadro istituzionale italiano è cambiato. Nel settembre 2026 il Senato ha approvato il disegno di legge delega sulla disciplina dell’energia nucleare, finalizzato anche a consentire al Governo di adottare successivi decreti legislativi sul settore.
Edison, EDF e l’obiettivo 2035
Anche sul piano industriale l’Italia si sta muovendo. Il 25 giugno 2026 Edison, EDF, Nuward e diversi operatori della filiera nucleare italiana hanno sottoscritto una dichiarazione d’intenti per collaborare allo sviluppo di un impianto europeo basato sulla tecnologia SMR di Nuward.
Il comunicato Edison indica l’obiettivo di rendere disponibili i primi impianti negli anni Trenta e punta, in particolare, ai primi impianti operativi nel 2035.
Anche in questo caso è necessario distinguere tra obiettivo industriale, centrale autorizzata, centrale finanziata e centrale effettivamente in costruzione.
Il 2035 rappresenta quindi un obiettivo dichiarato, non una certezza temporale.
Sicurezza: i sistemi passivi
Uno degli argomenti principali a favore degli SMR riguarda la sicurezza passiva.
In molti progetti moderni vengono utilizzati sistemi che sfruttano fenomeni fisici come la circolazione naturale del refrigerante e la gravità. La Commissione europea sottolinea proprio l’utilizzo di fenomeni fisici semplici per mantenere il nocciolo raffreddato durante determinati incidenti, limitando l’intervento dell’operatore.
È importante, però, formulare correttamente il concetto.
Sicurezza passiva non significa che il reattore «si raffredda magicamente». Significa che alcuni sistemi sono progettati affinché la rimozione del calore residuo possa avvenire sfruttando fenomeni fisici naturali — gravità, differenze di densità e convezione — riducendo la dipendenza da pompe, alimentazione elettrica e intervento umano.
Dopo l’arresto della reazione a catena rimane infatti il cosiddetto calore di decadimento, prodotto dal materiale radioattivo presente nel combustibile. La sicurezza del reattore deve quindi garantire la rimozione di questo calore anche dopo lo spegnimento.
Il problema delle scorie
Su questo punto il dibattito scientifico è particolarmente interessante.
Uno studio condotto da ricercatori di Stanford e dell’University of British Columbia e pubblicato su PNAS nel 2022 ha analizzato il problema dei rifiuti radioattivi prodotti dagli SMR.
Gli autori hanno evidenziato che, per alcune configurazioni, le dimensioni ridotte del nocciolo possono determinare una maggiore dispersione di neutroni e quindi una maggiore attivazione dei materiali strutturali.
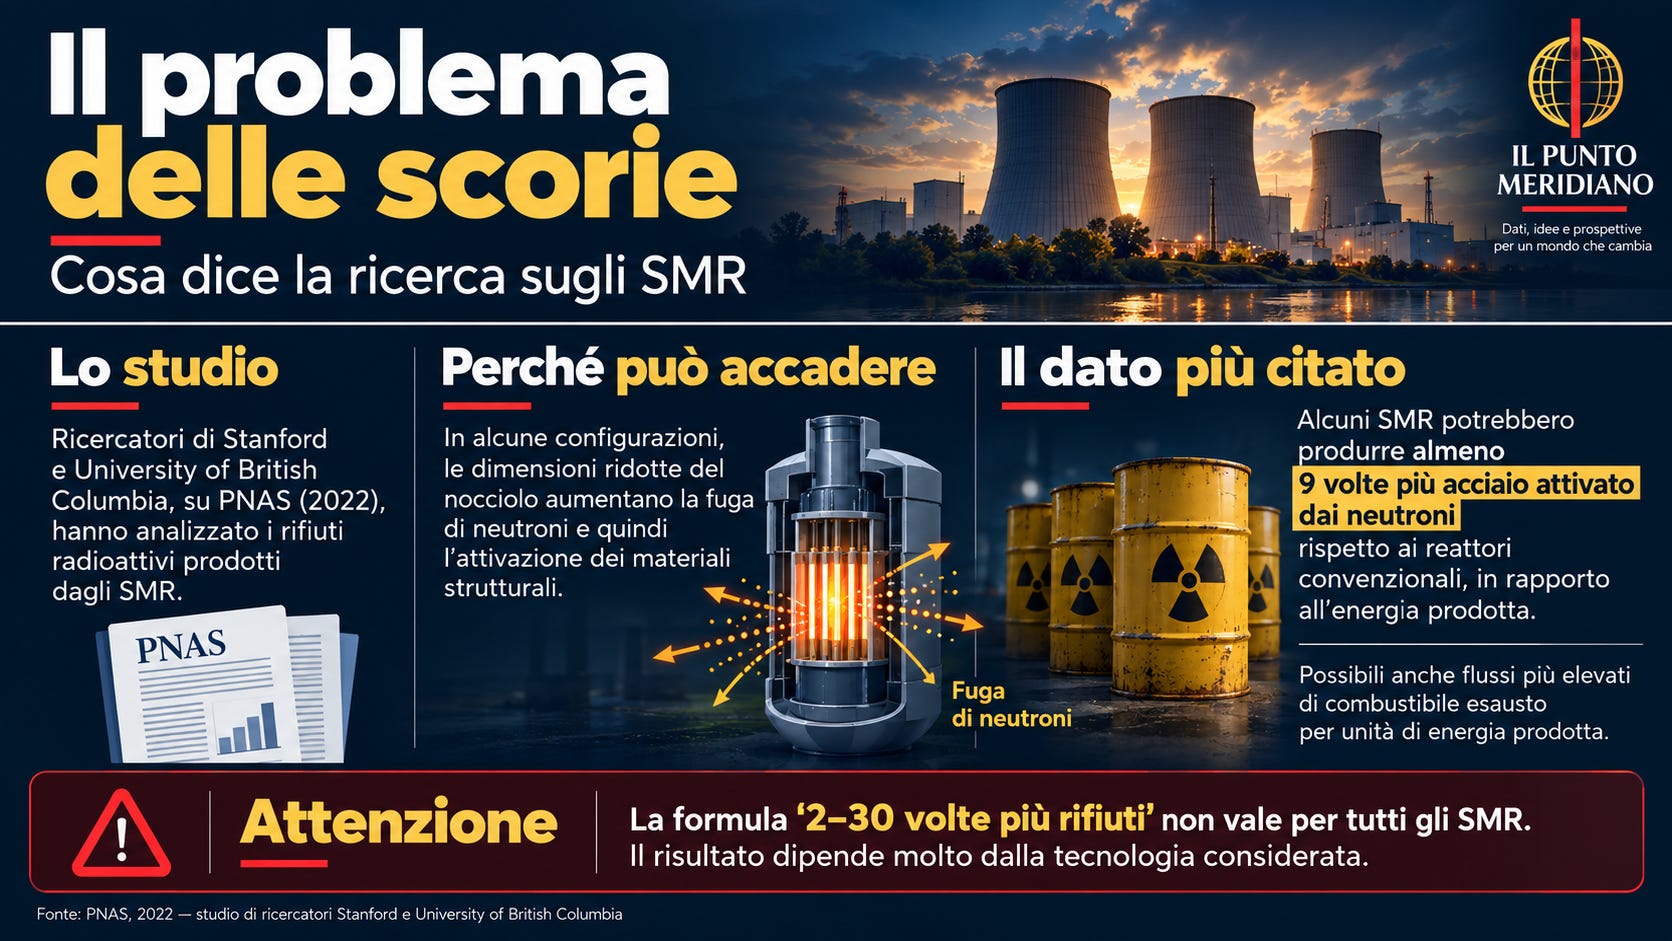
Lo studio ha stimato che alcuni SMR potrebbero produrre almeno nove volte più acciaio attivato dai neutroni rispetto ai reattori convenzionali, rapportando il fenomeno all’energia prodotta. Gli autori hanno inoltre evidenziato la possibilità di flussi di combustibile esausto più elevati per unità di energia prodotta e, per alcuni progetti avanzati, problemi aggiuntivi legati a combustibili e refrigeranti chimicamente differenti da quelli dei reattori ad acqua leggera.
La cifra «2–30 volte» presente nel dibattito deriva dallo stesso filone di ricerca, ma deve essere presentata con cautela: non significa che tutti gli SMR produrranno trenta volte più rifiuti. Il risultato dipende fortemente dalla tecnologia considerata.
Gli SMR non sono una tecnologia unica
Parlare genericamente di «SMR» può essere fuorviante.
Esistono infatti progetti basati su tecnologie molto differenti: reattori ad acqua leggera, reattori veloci, reattori raffreddati a sodio, reattori a gas, reattori a sali fusi e altri concetti avanzati.
Cambiano quindi combustibile, livello di arricchimento, refrigerante, quantità e tipologia dei rifiuti, sistemi di sicurezza, costi, necessità infrastrutturali e tempi di autorizzazione.
Non è quindi scientificamente corretto attribuire a tutti gli SMR lo stesso profilo di sicurezza, costo o produzione di rifiuti.
La questione HALEU e la sicurezza del ciclo del combustibile
Alcuni progetti avanzati utilizzano combustibili con uranio arricchito oltre il livello tipico dei reattori ad acqua leggera.
Il tema HALEU — High-Assay Low-Enriched Uranium — è quindi diventato importante per la filiera degli SMR avanzati.
Il problema non è semplicemente «militare o non militare»: arricchimento del combustibile, disponibilità della filiera, trasporto, sicurezza fisica e garanzie internazionali fanno parte di un sistema complesso di salvaguardie e non proliferazione.
Per l’Europa questo significa che la diffusione degli SMR dovrà essere accompagnata da una filiera del combustibile adeguatamente regolata e sicura.
Il vero confronto non è nucleare contro rinnovabili
La contrapposizione più utile nel dibattito energetico non dovrebbe essere «nucleare contro rinnovabili».
La domanda è piuttosto: quale combinazione di tecnologie permette di ottenere elettricità decarbonizzata, affidabile ed economicamente sostenibile?
Un sistema elettrico italiano del 2050 potrebbe comprendere contemporaneamente fotovoltaico, eolico, idroelettrico, accumuli, reti e interconnessioni, gestione della domanda, sistemi di generazione programmabile ed eventualmente nucleare di nuova generazione.
Il problema tecnico consiste nell’ottimizzare l’insieme.
Le criticità degli SMR
Le principali perplessità rimangono.
Costi iniziali. I primi SMR non hanno ancora dimostrato su larga scala i vantaggi economici della produzione seriale.
Tempi. Il vantaggio della costruzione modulare dipende dalla capacità di ottenere contemporaneamente autorizzazioni, filiera industriale e standardizzazione.
Finanziamento. Il costo del capitale può incidere enormemente sull’LCOE nucleare.
Scorie. La gestione del combustibile esaurito e dei materiali radioattivi rimane una componente essenziale del ciclo nucleare.
Decommissioning. Anche lo smantellamento deve essere incluso nella valutazione economica complessiva.
Sicurezza e proliferazione. Una flotta numerosa di piccoli impianti richiede sistemi adeguati di sicurezza fisica, cybersecurity e salvaguardie internazionali.
Accettazione sociale. L’esistenza di una tecnologia tecnicamente possibile non significa automaticamente che sia accettata nei territori destinati a ospitarla.
La questione decisiva per il nostro Paese
Per l’Italia la domanda dovrebbe essere: quanto costerebbe un sistema elettrico con una determinata quota di nucleare, rinnovabili, accumuli e reti, e quali rischi comporterebbe ciascuna configurazione?
Per rispondere occorrono almeno cinque elementi:
costo del capitale;
tempi effettivi di costruzione;
costo dell’elettricità prodotta;
costi di rete e di sistema;
gestione dell’intero ciclo di vita, compresi rifiuti e decommissioning.
Solo mettendo insieme questi elementi si può valutare seriamente la convenienza di una strategia nucleare.
Il 2026 non dimostra né che il nucleare sia «la soluzione» né che gli SMR siano automaticamente una tecnologia «sostenibile». Dimostra piuttosto che il sistema energetico europeo sta entrando in una fase nuova.
Da una parte, eolico e solare stanno crescendo rapidamente: nel 2025 hanno raggiunto oltre il 30% della produzione elettrica dell’UE, superando i combustibili fossili. Dall’altra, la crescita delle fonti rinnovabili rende sempre più importante disporre di accumuli, reti di trasmissione e distribuzione e strumenti di flessibilità.
La vera sfida è progettare un sistema energetico nel quale sicurezza degli approvvigionamenti, decarbonizzazione, affidabilità e costo dell’energia siano valutati contemporaneamente.