

Quanto della ricchezza agricola meridionale rimane nelle mani di chi la produce? La risposta a questa domanda è al centro delle proteste che in questi giorni stanno animando tutto il Sud Italia, perlopiù nel silenzio dei mezzi d’informazione nazionale. I rincari dei carburanti sono solo l’ultimo tassello che rende proibitivo lavorare la terra e commercializzare i prodotti.
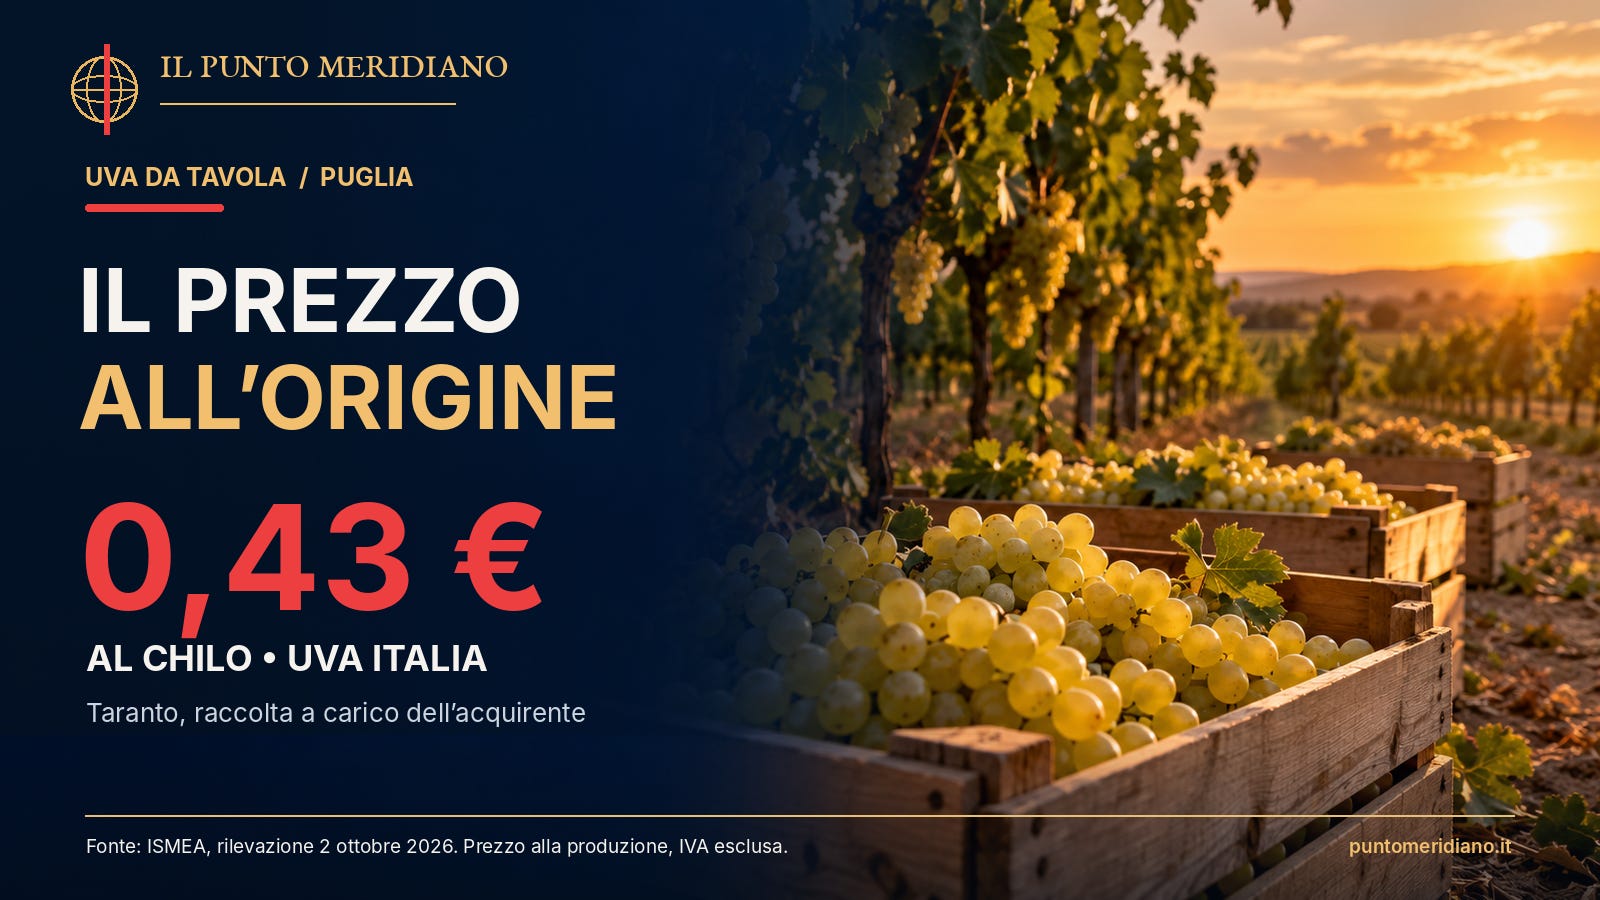
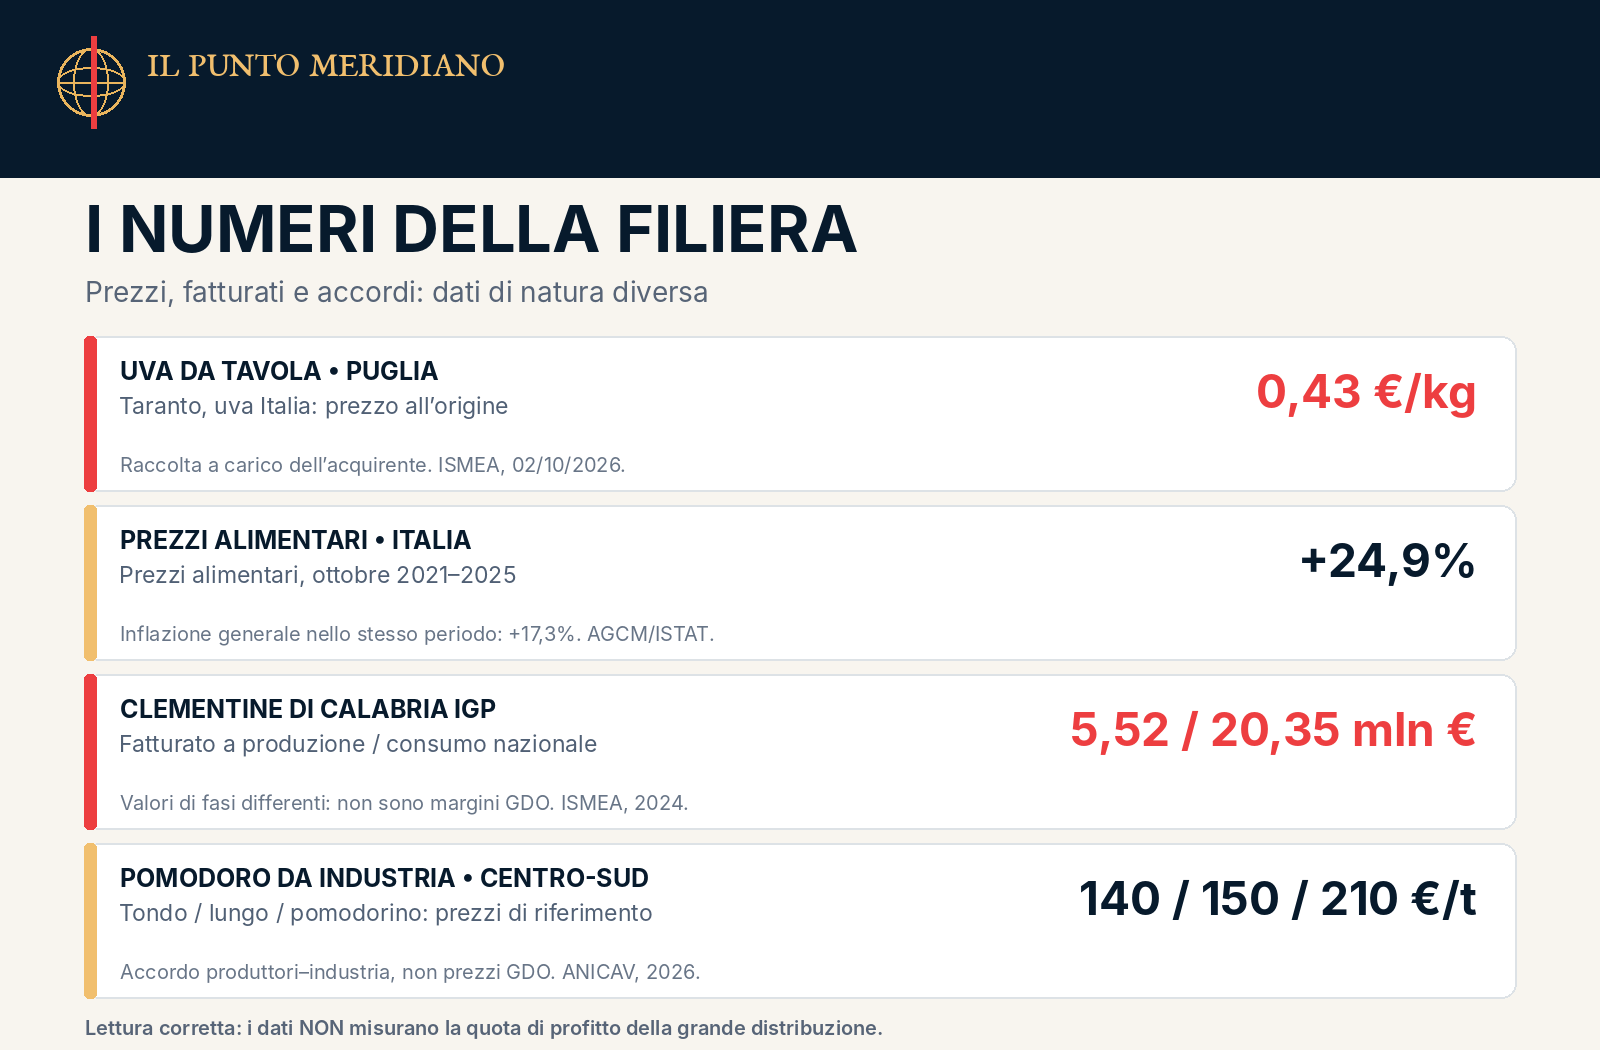
Quarantatré centesimi. Tanto valeva un chilo di uva da tavola della varietà Italia sulla piazza di Taranto il 9 ottobre, secondo le rilevazioni ISMEA, quando la raccolta era a carico dell’acquirente. Con condizioni di vendita differenti, il prezzo saliva a 48 centesimi. A Bari la stessa varietà veniva quotata a 50 centesimi al chilo franco azienda.
Sono prezzi all’origine, non i guadagni netti degli agricoltori. Per conoscere questi ultimi bisognerebbe sottrarre le spese sostenute per coltivare, irrigare, proteggere e mantenere produttivo il vigneto. E poi considerare il lavoro, gli investimenti e i rischi di una stagione agricola.
Il confronto con quanto paghiamo al supermercato viene quasi spontaneo ma sarebbe sbagliato considerare tutta la differenza tra prezzo agricolo e prezzo al dettaglio come un guadagno della grande distribuzione. Nel mezzo ci sono raccolta, selezione, confezionamento, trasporto, conservazione e commercializzazione. Attività che hanno un costo e che contribuiscono a creare valore.
Il problema è capire come quel valore venga ripartito e, soprattutto, chi abbia la forza di decidere il prezzo.
È una questione che non riguarda soltanto gli agricoltori pugliesi. Attraversa l’intera filiera agroalimentare italiana e assume un significato particolare nel Mezzogiorno, dove molte produzioni agricole rappresentano una componente importante dell’economia locale.
I supermercati sotto la lente dell’Antitrust
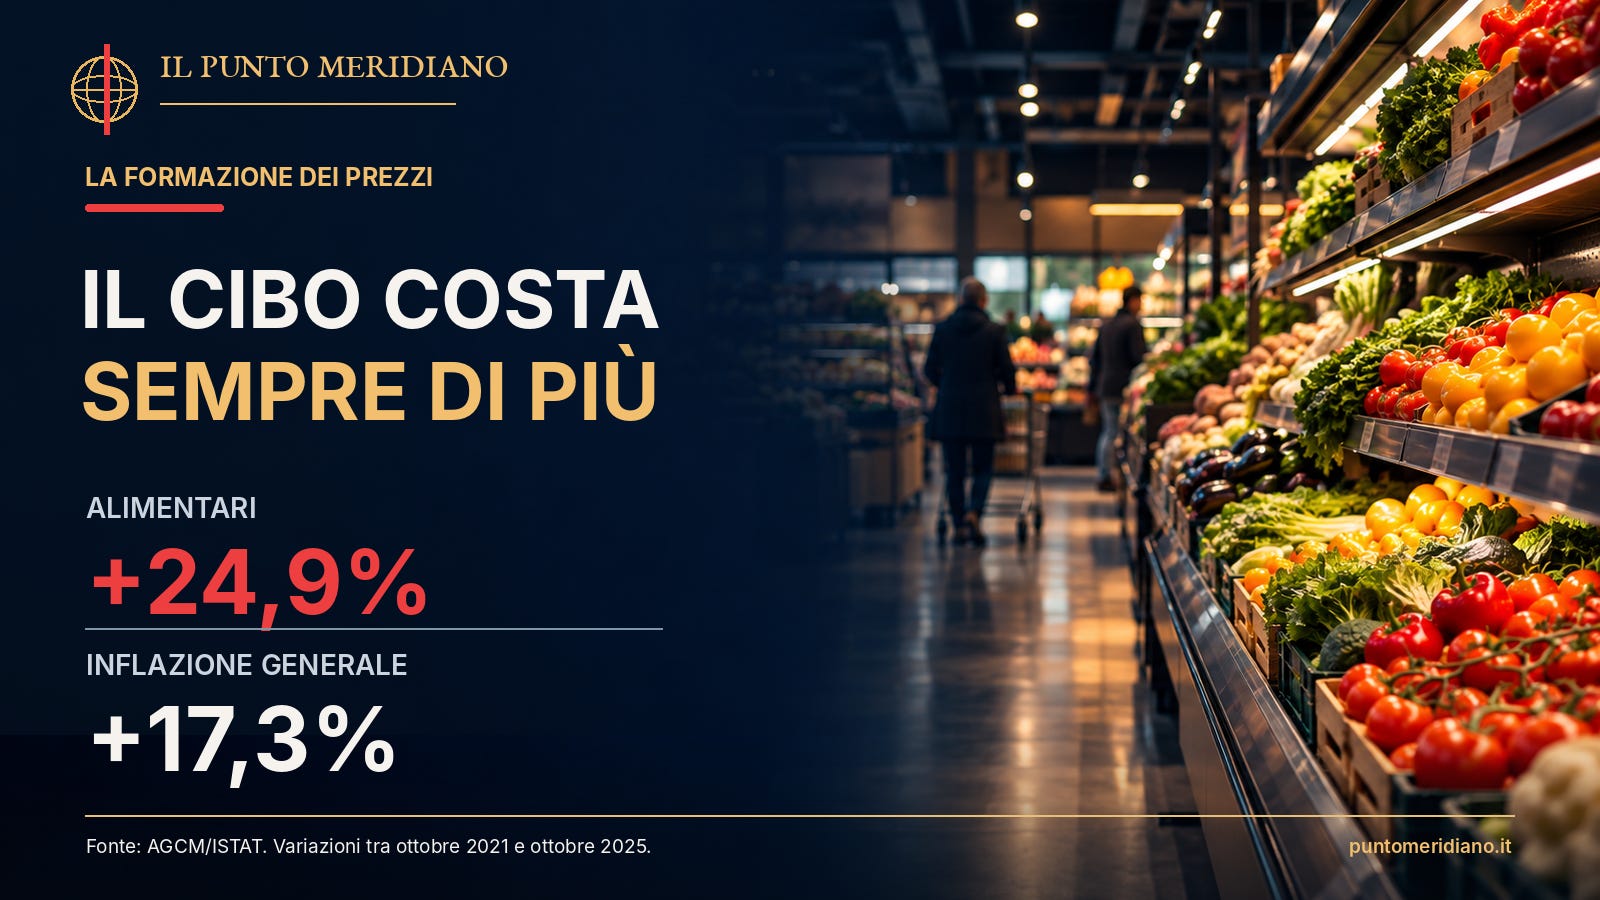
Tra ottobre 2021 e ottobre 2025 i prezzi dei generi alimentari in Italia sono aumentati del 24,9%, contro il 17,3% dell’indice generale dei prezzi al consumo. Quasi otto punti percentuali di differenza, secondo i dati ISTAT richiamati dall’Autorità garante della concorrenza e del mercato.
A gennaio l’Antitrust ha reso pubblica un’indagine conoscitiva, identificata dalla sigla IC58, sul ruolo della grande distribuzione organizzata nella formazione dei prezzi alimentari e nella distribuzione del valore lungo la filiera.
Da una parte ci sono i consumatori, che negli ultimi quattro anni hanno visto aumentare considerevolmente la spesa alimentare. Dall’altra gli agricoltori, che lamentano una remunerazione insufficiente rispetto ai costi sostenuti.
Non è detto che le due situazioni abbiano un’unica causa. L’Autorità ritiene necessario approfondire il potere contrattuale delle catene commerciali nei confronti dei fornitori.
L’attenzione si concentra su aspetti molto concreti: il ruolo delle centrali d’acquisto, i contributi economici richiesti per le promozioni e il posizionamento dei prodotti sugli scaffali, la diffusione delle marche dei supermercati. Sono elementi che incidono sulle trattative commerciali.
Un grande distributore può acquistare quantitativi elevati e scegliere tra molti fornitori. Il singolo agricoltore, invece, soprattutto quando produce merci deperibili, non sempre dispone di alternative altrettanto numerose.
Naturalmente non tutti i produttori si trovano nella stessa situazione. Una grande cooperativa, capace di garantire volumi costanti e servizi logistici, ha una forza negoziale diversa rispetto a una piccola azienda che deve collocare rapidamente il raccolto.
L’indagine dell’Antitrust, tuttavia, non è una condanna della grande distribuzione. È uno strumento per conoscere meglio il funzionamento del mercato. Al momento non abbiamo elementi sufficienti per affermare che le catene commerciali penalizzino sistematicamente gli agricoltori meridionali rispetto a quelli settentrionali.
Questo non rende meno rilevante il problema della distribuzione del valore.
L’uva pugliese a 99 centesimi
Lo scorso agosto Coldiretti Puglia ha denunciato una promozione della grande distribuzione che proponeva uva da tavola bianca a 99 centesimi al chilo, a condizione di acquistare almeno due cassette da circa 2,5 chilogrammi ciascuna.
Secondo l’organizzazione agricola, i prezzi riconosciuti ai produttori potevano scendere nell’ordine di 30-40 centesimi al chilo. Il comunicato riportava anche una ricostruzione dei costi della singola cassetta, comprendendo imballaggio, raccolta, trasporto e altre spese commerciali.
La denuncia va letta per quello che è: la posizione di un’organizzazione di categoria, non l’accertamento delle condizioni applicate a tutti i fornitori della catena coinvolta.
Le successive quotazioni ISMEA, tuttavia, confermano che i prezzi all’origine di alcune varietà di uva pugliese si collocavano effettivamente su valori contenuti. Oltre ai 43-50 centesimi dell’uva Italia, il 9 ottobre a Bari la Red Globe veniva quotata a 48 centesimi al chilo franco azienda.
La distanza tra i prezzi dipende anche dalla varietà e dalle condizioni contrattuali. Per stabilire se una determinata quotazione sia remunerativa servirebbe conoscere il costo di produzione per chilogrammo, che non è identico per tutte le aziende. Rimane un elemento da non sottovalutare: chi produce uva sostiene buona parte dei costi prima ancora di sapere a quale prezzo riuscirà a venderla.
Un supermercato può programmare le proprie promozioni, modificare gli assortimenti e confrontare offerte commerciali differenti. Un agricoltore non può interrompere la maturazione dell’uva in attesa che il mercato migliori.
La deperibilità del prodotto rende il tempo un elemento decisivo della trattativa. E non sempre gioca a favore di chi coltiva.
Le clementine calabresi e il valore che cresce lungo la filiera
Il caso delle Clementine di Calabria IGP permette di osservare un altro aspetto del problema.
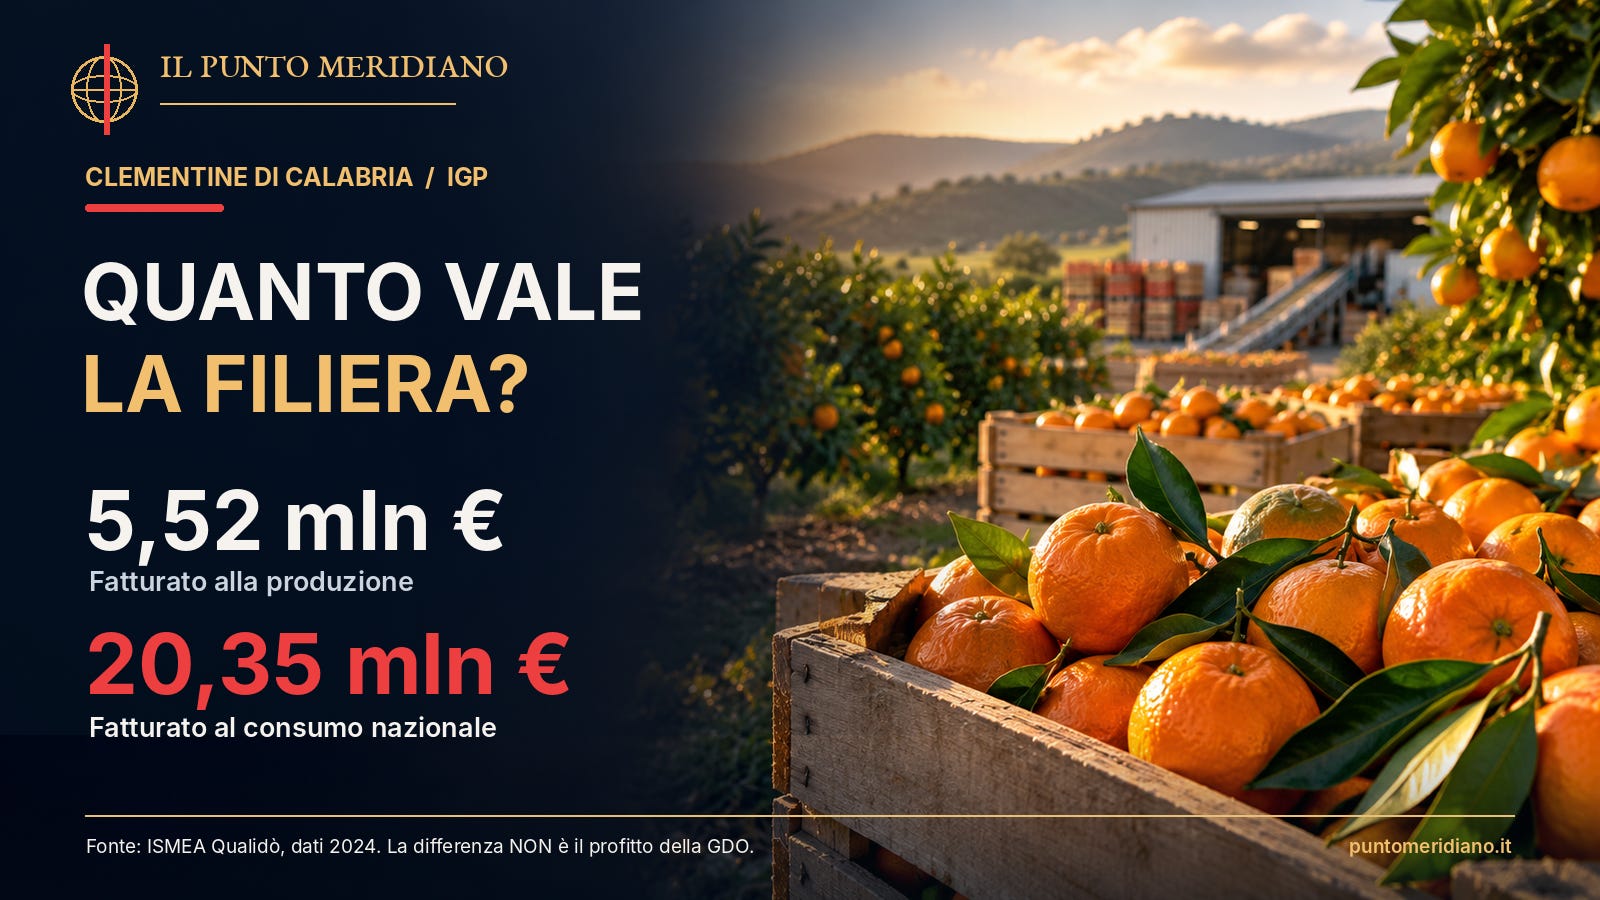
Secondo la banca dati Qualidò di ISMEA, nel 2024 la produzione certificata ha raggiunto 14.537 tonnellate. Il fatturato alla produzione è stato di 5,52 milioni di euro, mentre quello al consumo nazionale ha raggiunto 20,35 milioni. La distanza è considerevole. Non significa, però, che la grande distribuzione abbia incassato quasi 15 milioni di euro di profitto. I due valori riguardano fasi differenti della commercializzazione e non permettono di calcolare il margine netto dei singoli operatori.
Tra l’azienda agricola e il consumatore intervengono lavorazione, selezione, confezionamento, logistica, intermediazione e vendita. Inoltre, non tutta la produzione passa necessariamente attraverso i supermercati. Il dato dimostra quanto il valore economico di un prodotto possa cambiare lungo la filiera. Non ci dice come venga ripartito tra i diversi soggetti.
Ed è proprio questa l’informazione che manca.
La Calabria possiede una produzione riconosciuta attraverso un’indicazione geografica protetta. Un marchio che certifica il legame del prodotto con il territorio e può favorirne la valorizzazione commerciale. Ma il riconoscimento della qualità non assicura automaticamente che la parte più consistente del valore economico rimanga nelle aziende agricole. Per stabilirlo bisognerebbe conoscere i prezzi effettivi di cessione, i costi di lavorazione, i rapporti tra cooperative e distributori e le condizioni applicate ai fornitori.
Il pomodoro della Capitanata e il ruolo dell’industria
Anche il pomodoro da industria rappresenta un caso interessante, ma richiede una distinzione. In questo settore il primo grande interlocutore degli agricoltori non è normalmente il supermercato, bensì l’industria conserviera. Il prodotto viene acquistato per essere trasformato in pelati, passate e altri derivati, che arriveranno successivamente sul mercato. Il 18 giugno 2026, dopo una trattativa tra ANICAV e organizzazioni dei produttori del bacino Centro-Sud, è stato raggiunto un accordo per la campagna di trasformazione.
I prezzi medi di riferimento sono stati fissati a 140 euro per tonnellata di pomodoro tondo, 150 euro per il lungo e 210 euro per il pomodorino, lasciando alle singole imprese autonomia nella definizione dei contratti.
Tradotti in chilogrammi, i primi due valori equivalgono rispettivamente a 14 e 15 centesimi.
Anche qui sarebbe un errore confrontare direttamente il prezzo del pomodoro fresco con quello di una confezione di passata. La trasformazione industriale comporta lavorazioni, impianti, energia, imballaggi, personale e distribuzione.
L’accordo dimostra inoltre che esistono sedi di contrattazione collettiva capaci di definire regole e prezzi di riferimento per un intero bacino produttivo. Non risolve, però, tutte le questioni legate alla redditività delle imprese agricole, soprattutto quando aumentano i costi di produzione. Il pomodoro foggiano mostra dunque un aspetto differente della stessa questione: la capacità di un territorio di partecipare alle scelte economiche che riguardano le proprie produzioni. Perché non accade lo stesso per tutte le altre produzioni?
Le pratiche commerciali sleali non sono un’invenzione
Se il potere contrattuale dei grandi acquirenti fosse una questione puramente teorica, probabilmente non sarebbe stato necessario intervenire con una normativa specifica. La direttiva europea 2019/633, recepita in Italia con il decreto legislativo 198 del 2021, vieta una serie di pratiche commerciali sleali nei rapporti tra imprese della filiera agroalimentare.
Tra queste figurano, nei casi previsti dalla legge, i ritardi nei pagamenti, le modifiche unilaterali dei contratti e la cancellazione tardiva degli ordini di prodotti deperibili.
A vigilare sull’applicazione della normativa è l’ICQRF, l’Ispettorato del Ministero dell’Agricoltura.
Nella relazione relativa al 2025, l’Ispettorato riferisce di aver effettuato 3.536 controlli, verificando 1.430 operatori. Di questi, 150 sono risultati irregolari. Le contestazioni amministrative sono state 553. I controlli hanno interessato diversi settori e differenti passaggi della filiera: produzione, trasformazione, commercio all’ingrosso e distribuzione al dettaglio.
I numeri, pertanto, non possono essere attribuiti esclusivamente ai supermercati. Né dimostrano una maggiore diffusione delle irregolarità nel Mezzogiorno. Dimostrano però che le pratiche scorrette nei rapporti commerciali sono un problema reale, sul quale intervengono le autorità di controllo.
Anche la distribuzione ha i suoi costi
C’è un altro elemento da considerare, se si vuole ricostruire seriamente il funzionamento del mercato. La grande distribuzione non è un soggetto che si limita ad acquistare un prodotto e rivenderlo senza sostenere spese. Deve pagare personale, trasporti, energia, refrigerazione, immobili e gestione dei punti vendita. Deve inoltre fare i conti con i prodotti invenduti e con la concorrenza tra insegne commerciali.
Nel gennaio 2026 Carlo Alberto Buttarelli, presidente di Federdistribuzione, ha sostenuto che le imprese della distribuzione moderna hanno contribuito a contenere l’inflazione alimentare, limitando il trasferimento degli aumenti dei costi sui consumatori.
L’associazione respinge l’idea che il proprio modello commerciale sia finalizzato a comprimere la remunerazione dei fornitori e rivendica il ruolo dei prodotti a marchio del distributore nel mantenere accessibili i prezzi. È una posizione che va considerata, ma che da sola non permette di stabilire come siano effettivamente distribuiti i margini.
Per farlo servono dati comparabili sui costi e sui ricavi di ciascuna fase della filiera.
Un prezzo elevato sullo scaffale non dimostra un profitto elevato del supermercato, così come un prezzo agricolo basso non dim ostra automaticamente una pratica commerciale illecita.
Il problema del Sud non finisce al supermercato
La dimensione aziendale, la frammentazione dell’offerta, i costi di trasporto, la disponibilità di acqua, la capacità di investire e di raggiungere direttamente i mercati possono condizionare sensibilmente la redditività di una produzione.
Non tutti questi fattori penalizzano nella stessa misura ogni territorio o ogni azienda. Ma una filiera composta da produttori poco organizzati rischia di presentarsi sul mercato con un potere negoziale limitato, soprattutto quando dall’altra parte ci sono grandi acquirenti. La cooperazione e le organizzazioni dei produttori possono contribuire a riequilibrare questo rapporto, aggregando l’offerta, programmando le consegne e assumendo direttamente alcune attività commerciali.
Non è una soluzione automatica. Anche le strutture più grandi devono confrontarsi con i costi, con la concorrenza e con le richieste dei distributori. Rimane però il fatto che produrre molto non equivale necessariamente ad avere un ruolo altrettanto importante nella determinazione del prezzo.
Per il Mezzogiorno è un tema che va oltre l’agricoltura. Riguarda il peso delle attività produttive, il controllo delle fasi commerciali e la capacità di trattenere sul territorio la ricchezza generata dalle imprese.
Chi decide quanto vale il lavoro agricolo?
I dati raccolti consentono di descrivere con precisione una parte del problema.
Sappiamo che gli alimentari sono aumentati più dell’inflazione generale. Sappiamo che l’Antitrust considera necessario approfondire il potere contrattuale della grande distribuzione. Conosciamo le quotazioni all’origine di alcune produzioni meridionali e disponiamo di dati sulla crescita del loro valore lungo la filiera. Sappiamo, infine, che esistono pratiche commerciali sleali, oggetto di controlli e contestazioni.
Il Mezzogiorno ha costruito una parte importante della propria economia intorno alla produzione agricola. La sfida non è soltanto continuare a coltivare prodotti di qualità, ma acquisire maggiore forza nelle fasi che ne determinano il valore commerciale. Per farlo servono anche misure protezionistiche: continuare a importare prodotto straniero in grande quantità non aiuta a calmierare i prezzi ma distrugge quel che resta del settore.
Perché la questione non è stabilire quanto costa un chilo d’uva al supermercato. È capire quanto viene riconosciuto a chi lo produce e quanto della ricchezza generata dall’agricoltura riesce a restare nei territori del Sud. Sempre che chi governa voglia affrontare davvero il problema.
Fonti:
Autorità garante della concorrenza e del mercato, indagine conoscitiva IC58, gennaio 2026;
ISMEA, quotazioni ortofrutticole del 9 ottobre 2026 e banca dati Qualidò;
Coldiretti Puglia, comunicato del 24 agosto 2026;
ANICAV, accordo per la campagna del pomodoro da industria 2026;
ICQRF, relazione sulle pratiche commerciali sleali 2025; Commissione europea, direttiva 2019/633; Federdistribuzione, dichiarazioni del 14 gennaio 2026.